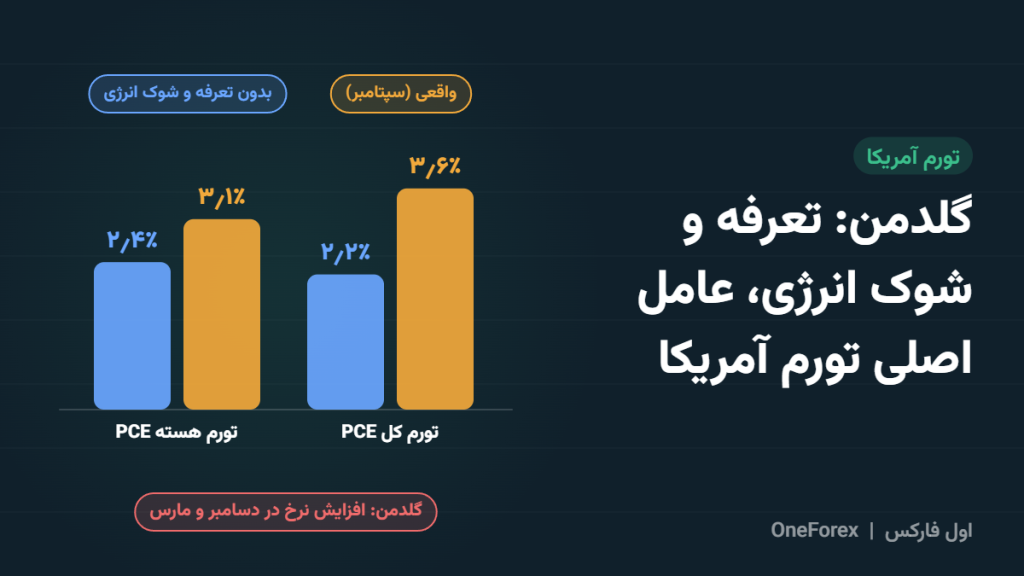
بانک سرمایهگذاری گلدمن ساکس معتقد است بخش عمده افزایش تورم آمریکا ناشی از دو عامل موقتی است: تعرفههای تجاری و شوک انرژی مرتبط با جنگ ایران. برآورد این بانک نشان میدهد بدون اثر این دو عامل، تورم هسته PCE حدود ۲٫۴ درصد و تورم کل حدود ۲٫۲ درصد بود؛ در حالی که در دادههای سپتامبر این ارقام بهترتیب به ۳٫۱ و ۳٫۶ درصد رسیدهاند.
| شاخص (سپتامبر) | واقعی | بدون تعرفه و شوک انرژی (برآورد گلدمن) |
|---|---|---|
| تورم کل PCE | ۳٫۶٪ | حدود ۲٫۲٪ |
| تورم هسته PCE | ۳٫۱٪ | حدود ۲٫۴٪ |
سهم انرژی و تعرفهها
طبق برآورد گلدمن، شوک انرژی در اوج خود حدود ۱٫۵ واحد درصد به تورم کل اضافه میکند و اثر تعرفهها حدود ۰٫۳ تا ۰٫۴ واحد درصد است. انتظار میرود اثر تعرفهها تا اواسط ۲۰۲۷ و فشار انرژی تا اواخر همان سال کم شود و تورم کل تا پایان ۲۰۲۷ به حدود ۲٫۱ درصد برگردد. (پیشینه: آژانس انرژی: مازاد عرضه نفت برمیگردد)
اما فدرال رزرو احتمالاً صبر نمیکند
با این حال، گلدمن معتقد است فدرال رزرو احتمالاً این فشارهای تورمی را نادیده نمیگیرد. این بانک اکنون افزایش ۰٫۲۵ درصدی نرخ بهره در دسامبر و یک افزایش دیگر در مارس را پیشبینی میکند و زمان نخستین کاهش نرخ را به دسامبر ۲۰۲۷ موکول کرده است. بانک آمریکا و دویچهبانک حتی سه نوبت افزایش در دسامبر، ژانویه و مارس را محتمل میدانند. (احتمال افزایش نرخ بهره در دسامبر به ۹۱٪ رسید)
نکته نگرانکننده: تورم زیربنایی هم بالا رفته
حتی با حذف اثر تعرفهها و انرژی، تورم هسته از حدود ۲ درصد در میانه ۲۰۲۶ به ۲٫۴ درصد رسیده و تورم خدمات هسته بدون مسکن در سپتامبر به ۳٫۶ درصد افزایش یافته است. یعنی فشارهای تورمی فقط به عوامل خارجی محدود نیست؛ همان نگرانیای که آستن گولزبی، رئیس فدرال رزرو شیکاگو، هم مطرح کرده بود. (گولزبی: تورم آمریکا فراگیرتر شده است)
واکنش بازار اوراق
بازده اوراق ۱۰ ساله خزانهداری آمریکا با افزایش ۶ واحد پایه به ۵٫۱۶ درصد رسیده است. بازار حدود ۸۶ واحد پایه افزایش نرخ بهره را در یک سال آینده قیمتگذاری میکند؛ یعنی بیش از سه نوبت افزایش ۰٫۲۵ درصدی.
جمعبندی برای معاملهگران
اختلاف اصلی بر سر موقتی یا پایدار بودن تورم نیست، بلکه بر سر واکنش فدرال رزرو به آن است. حتی اگر تحلیل گلدمن درباره منشأ تورم درست باشد، تداوم فشار قیمتها میتواند فدرال رزرو را به سمت سیاست انقباضیتر ببرد؛ عاملی که در کوتاهمدت از دلار و بازده اوراق حمایت میکند و برای طلا و بازار سهام چالشساز است. (بیشتر بخوانید: انتظارات نرخ بهره ۸ بانک مرکزی بزرگ)
اخبار و آموزشهای تازه را از دست ندهید. به کانال اول فارکس بپیوندید.